26 монет в портфеле. Сколько в нём разных рисков?
Проверил, что даёт увеличение числа монет и сколько из них падают одновременно в плохие часы биткоина. Корзин оказалось много. Багажник у них общий.
Представим портфель, который приятно показывать. Здесь биткоин, рядом эфир, дальше ещё два десятка названий. Разные проекты, разные истории, разные логотипы. Список длинный. Кажется, риск уже должен устать и куда-нибудь уйти.
Но у риска нет обязанности читать наш список.
Я решил проверить простую вещь: насколько спокойнее становится ценовая корзина, если положить в неё больше монет? И что происходит с этими монетами в часы, когда биткоину особенно плохо?
В прошлой заметке о данных я рассказывал, как собираю историю для проверки торговых идей. С тех пор рабочий набор вырос: по 23 новым контрактам загружено 105,1 млн исходных записей. Вместе с BTC, ETH и SOL — 119,1 млн записей по 26 контрактам.
Это свечи разных видов цен, открытый интерес и события funding. Не 119 миллионов отдельных сделок. Анализ этой базы продолжается, и диверсификация — одна из первых интересных заметок по его результатам.
В плохой час компания большая
Для сравнения я взял цены бессрочных контрактов Bybit к USDT и оставил общий период, в котором есть история у всех 26 инструментов: с 6 декабря 2024 года до 8 октября 2026 года, 21:00 UTC.
Получилось 16 125 часовых наблюдений на каждый контракт. Сравниваю процентные изменения цены за час. Сама цена монеты в долларах здесь ничего полезного не расскажет.
Дальше выбираю худшие 5% часов BTC. В этой истории это 807 часов, когда его цена снижалась примерно на 0,70% или сильнее. Смотрю, что в тот же час происходило с остальными 25 инструментами.
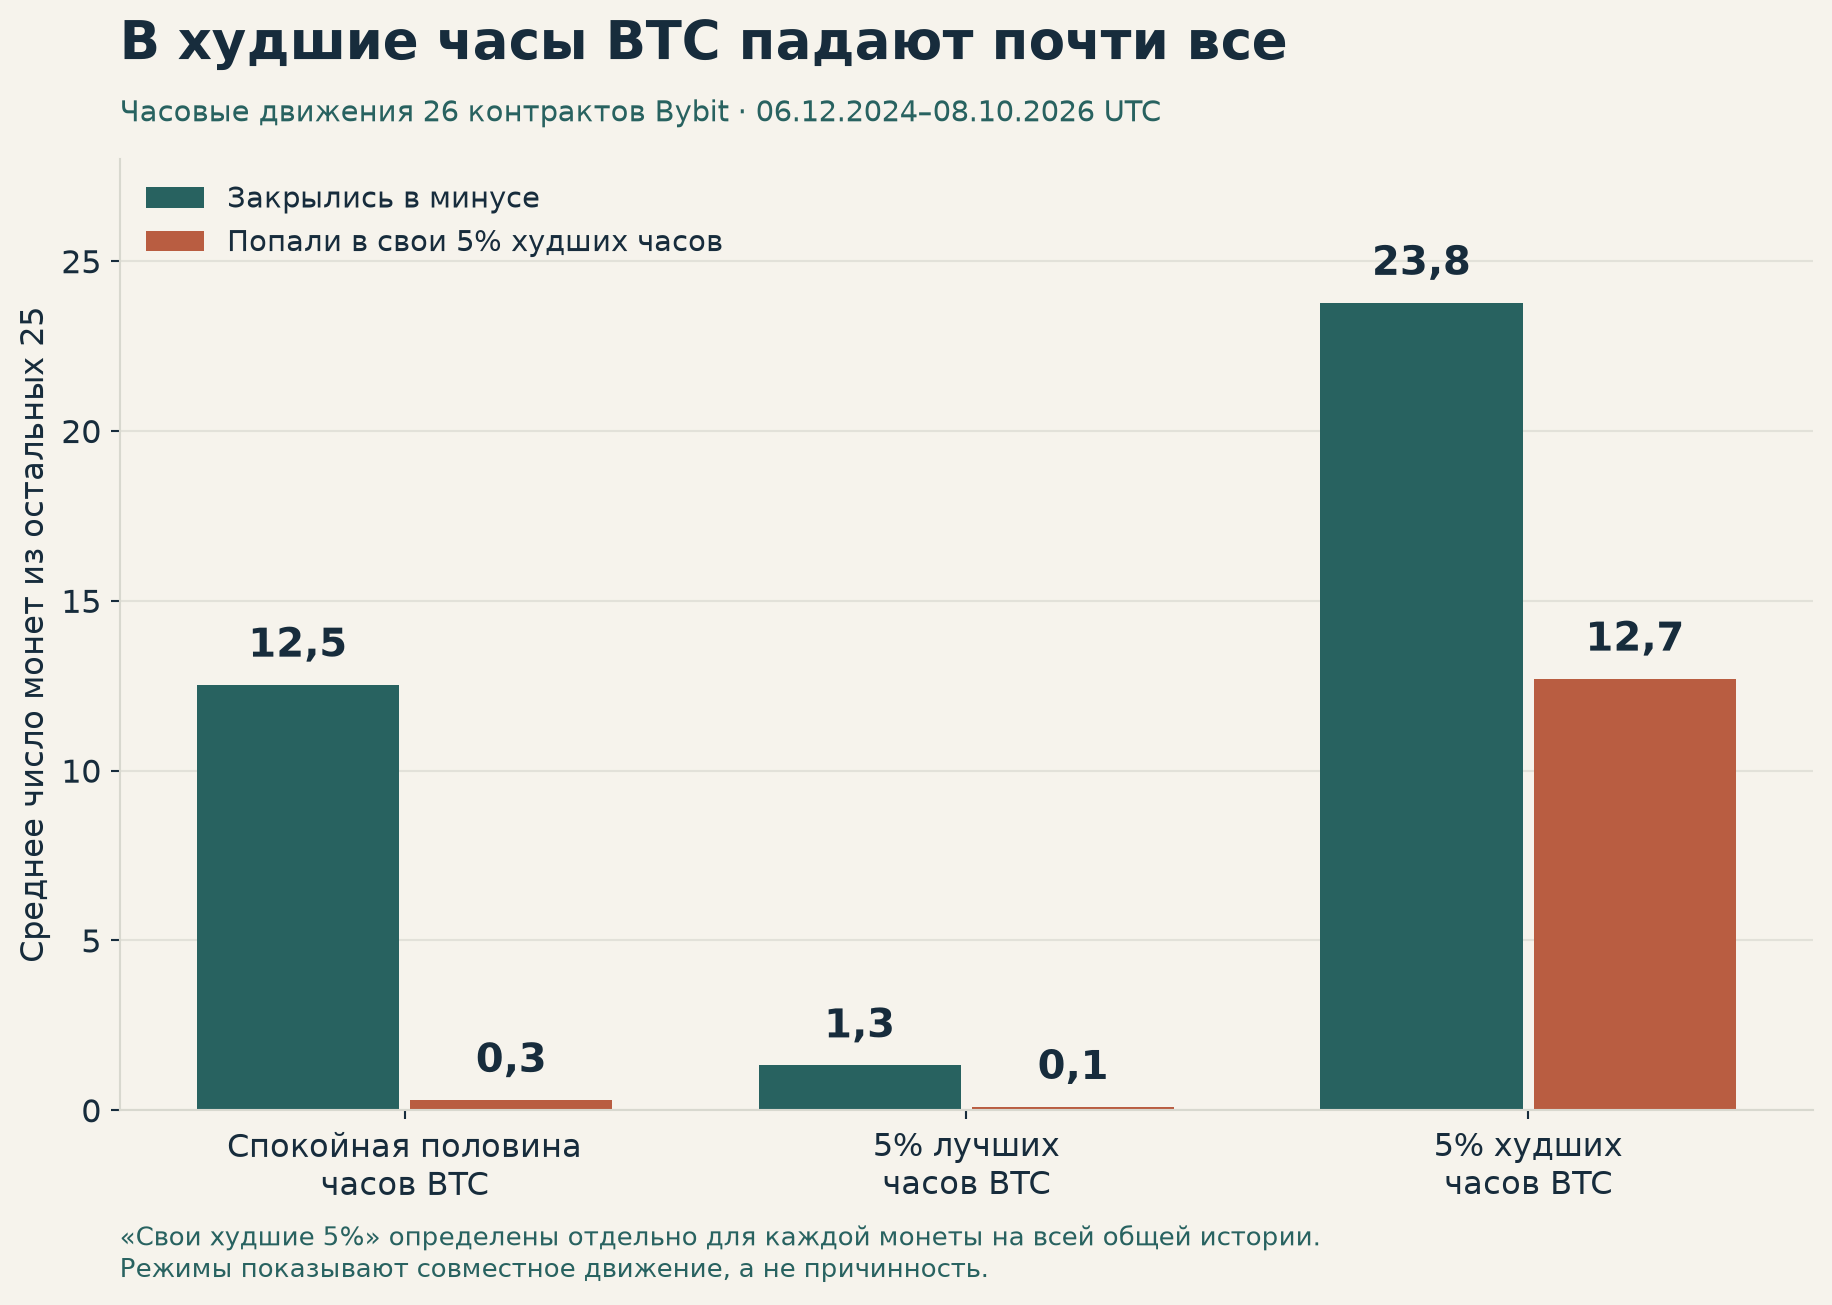
Спокойные часы — половина наблюдений с наименьшим изменением BTC по модулю. «Свои худшие 5%» определены отдельно для каждой монеты на всём общем периоде.
В худшие часы BTC в минусе были в среднем 23,8 из 25 остальных монет. Почти вся компания.
В 94% таких часов одновременно падали как минимум 20 из 25. При этом средние 23,8 не означают, что каждый час минусовало ровно столько инструментов: состав и число менялись.
Для портфеля с длинными позициями это вполне земная проблема. Можно распределить деньги между множеством названий и всё равно получить красный экран почти целиком.
Добавляем монеты. Что меняется?
Чтобы проверить пользу от количества, я собрал случайные корзины разного размера: от одной монеты до всех 26. Для каждого размера — 1 000 случайных выборок, без повторения монеты внутри корзины. У полной корзины состав, конечно, только один.
Доли считаю равными в начале каждого часа. Это модель часового ценового риска: она предполагает восстановление равных весов, не изображает покупку «один раз и забыли» и не считает расходы на торговлю.
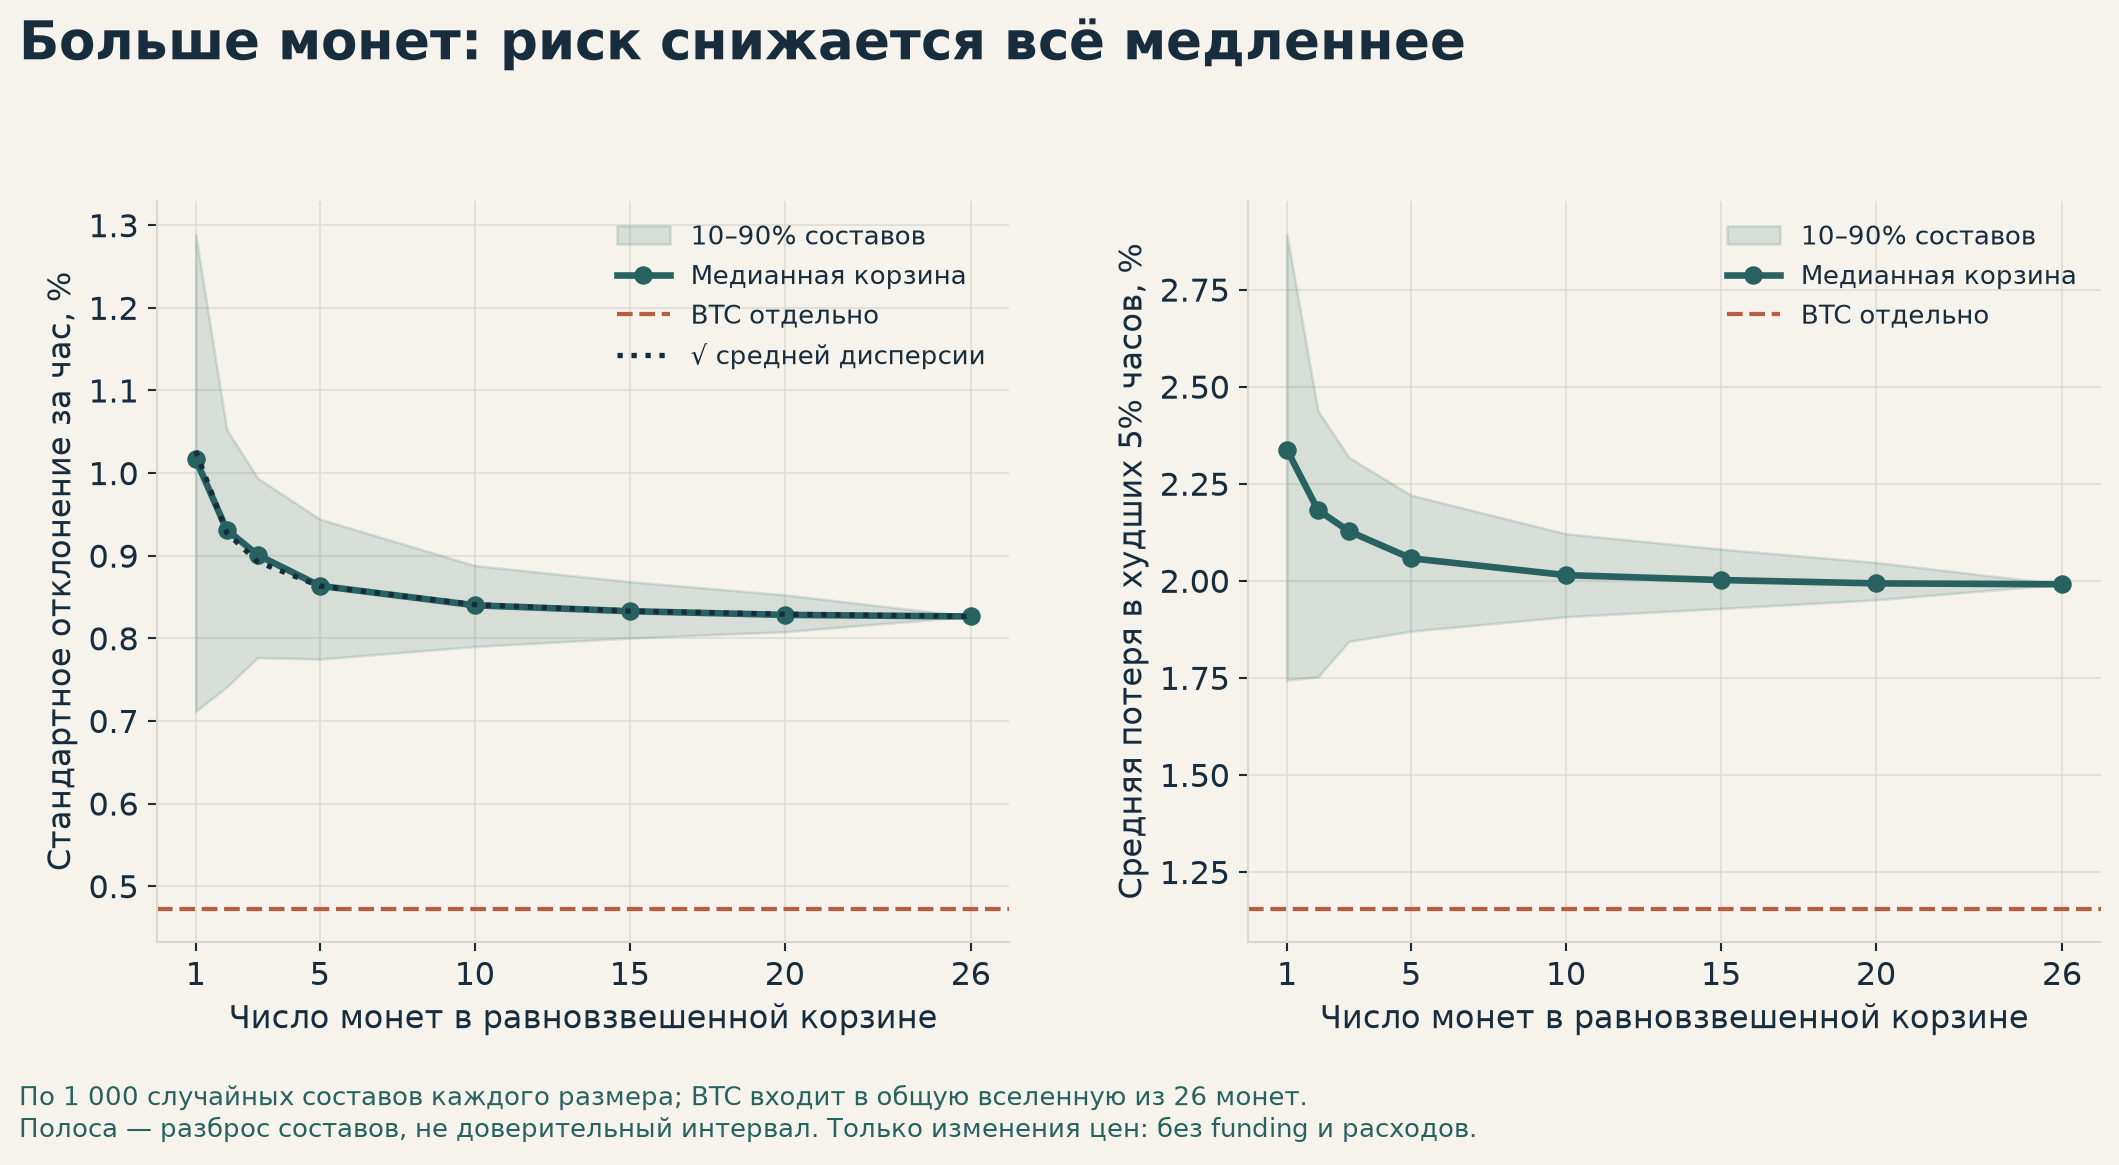
Сплошная линия — медианный результат случайных составов, полоса — разброс между ними. Это не доверительный интервал и не обещанный диапазон будущих потерь.
Риск измеряю двумя способами. Слева — волатильность: насколько сильно гуляет часовое изменение цены вокруг своего среднего. Справа — средняя потеря в худших 5% часов каждой корзины. Так видно и обычный разброс, и неприятную часть истории.
| Монет в корзине | Часовая волатильность, медиана |
|---|---|
| 1 | 1,02% |
| 5 | 0,86% |
| 10 | 0,84% |
| 26 | 0,83% |
Первые добавленные монеты помогают заметнее. Дальше кривая становится положе. По точному расчёту через среднюю дисперсию переход от одной случайной монеты ко всем 26 снижает волатильность примерно на 19,5%. Переход от пяти к 26 — ещё примерно на 4,3% относительно уровня корзин из пяти.
То есть польза есть. Но двадцать шестой тикер приносит гораздо меньше спокойствия, чем можно ожидать от длины списка. Это результат равных весов в выбранном наборе, а не найденное «идеальное число монет».
У каждой монеты свой плохой час
Просто закрыться в минусе можно и на одну сотую процента. Поэтому я задал более строгий вопрос: если BTC попал в свои худшие 5% часов, как часто другая монета в тот же момент попадает в свои худшие 5%?
Порог у каждой свой. Сравнивать одинаковое падение у спокойного инструмента и у нервного было бы странно.
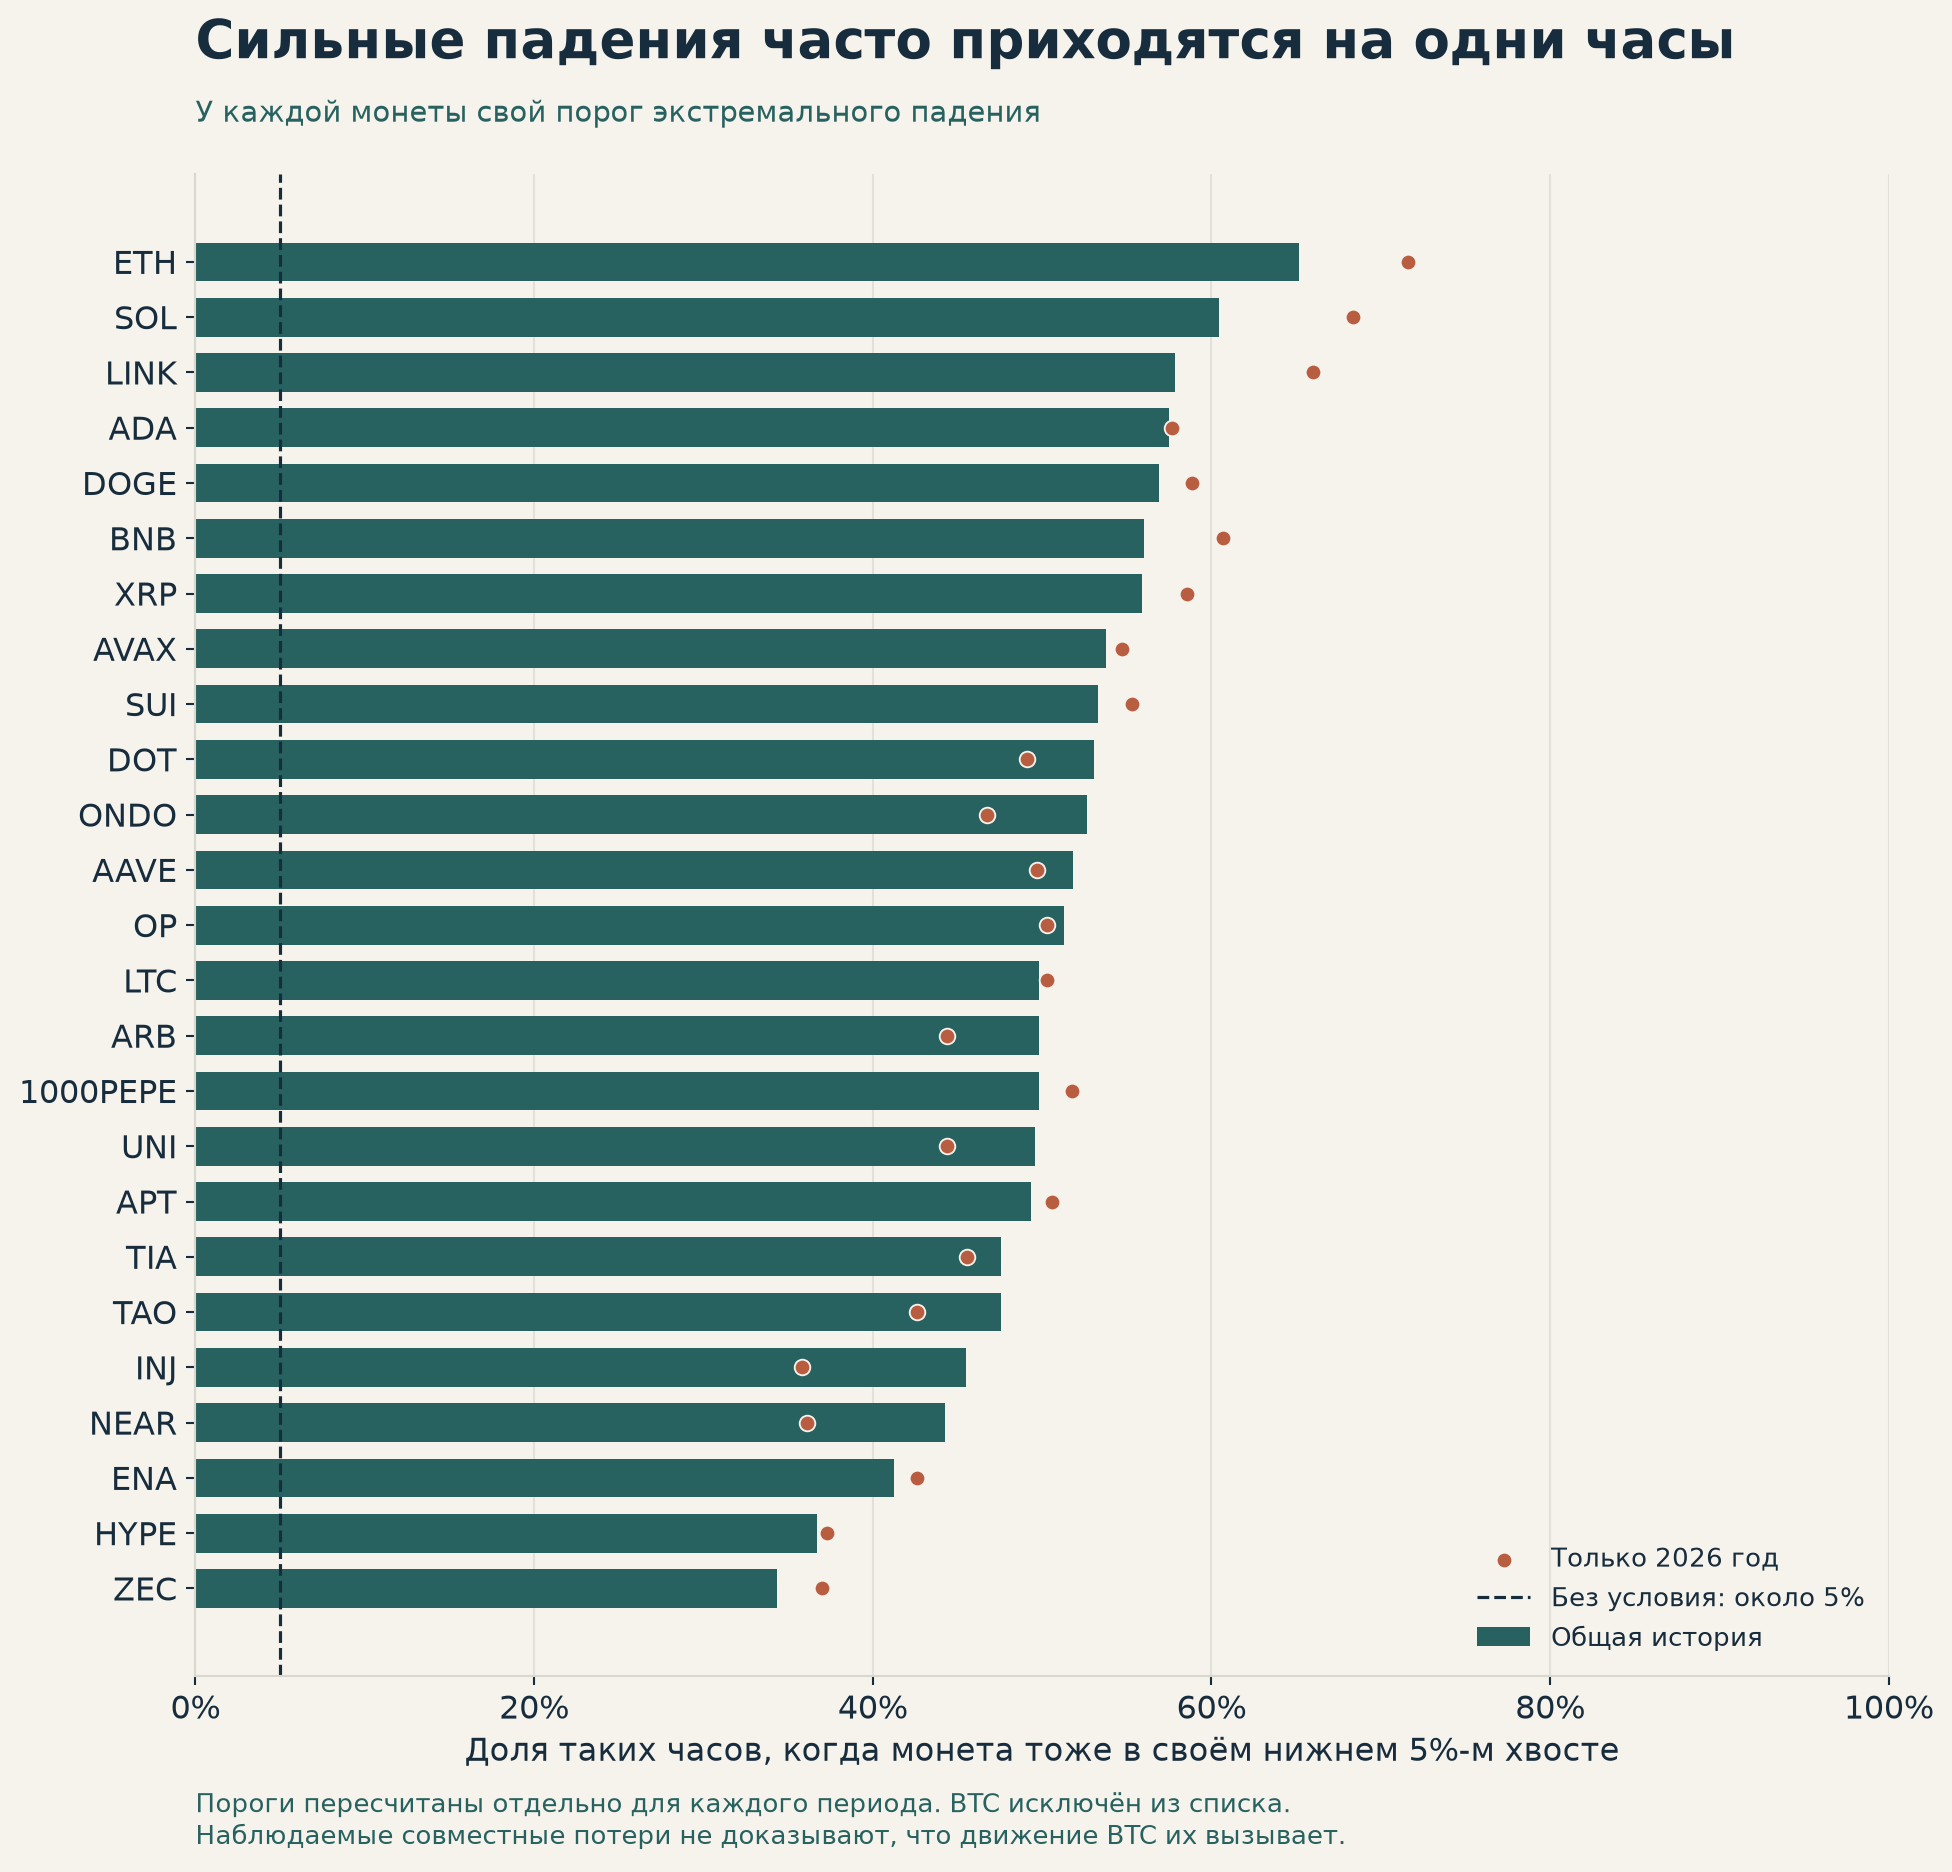
Столбцы — общий период. Точки — отдельный расчёт за 2026 год. Пунктир около 5% показывает частоту собственного плохого часа без условия на BTC.
В среднем вместе с BTC в собственную плохую пятёрку процентов попадали 12,7 из 25 монет. Без отбора по BTC среднее число таких монет в час — около 1,25.
Это совпадение во времени. Оно не доказывает, что движение биткоина вызвало остальные падения, и не даёт готового сигнала на следующий час. Зато показывает, насколько часто тяжёлые для разных инструментов моменты приходились на один и тот же час.
А если всё испортил один день?
Есть соблазн получить красивый вывод за счёт одного большого обвала. Поэтому я повторил расчёт на двух дополнительных срезах.
Если оставить только 2026 год, в худшие часы BTC одновременно падают в среднем 23,9 из 25 остальных монет. В собственные худшие 5% попадают 12,7 из 25.
Если убрать из общей истории сутки 10 октября 2025 года, цифры составляют 23,8 и 12,7 соответственно. Основной результат я оставляю со всеми днями: удаление одного дня здесь нужно только для проверки чувствительности.
Широкие совместные падения в этом наборе одним эпизодом не объясняются.
А что это означает для тысячи долларов?
Есть ещё одно сравнение, которое легко пропустить. У корзины из 26 монет часовая волатильность получилась 0,83%, а у BTC отдельно — 0,47%.
В этом наборе добавление более подвижных монет давало корзину, которая всё равно колебалась сильнее биткоина. Поэтому фраза «у меня больше инструментов» сама по себе не отвечает на вопрос «у меня меньше риск?».
Посмотрим на плохие часы в более привычных деньгах. Средняя потеря корзины из 26 монет в её худших 5% часов — 1,99%. На условные 1 000 USDT в начале такого часа это около 19,91 USDT. Для BTC в его собственных худших 5% часов — 1,16%, или 11,55 USDT до округления процентов.
Это средние потери внутри плохой части истории, а не максимальный убыток. Наборы плохих часов у корзины и BTC могут различаться. Здесь также нет плеча, funding, комиссий и проскальзывания; результат не означает, что купить BTC было лучшей стратегией.
Корзины разные. Багажник один
Мне хотелось проверить, сколько спокойствия покупает длинный список монет. В этой истории разнообразие действительно уменьшало часть ценового риска. Основной эффект приходился на первые добавления, а совместные падения оставались.
Поэтому следующий вопрос к портфелю у меня будет конкретнее: что именно здесь должно удержаться, когда остальным плохо, и было ли так в данных?
Пока это исследовательская заметка, а не готовый рецепт портфеля. Разбираю накопленную историю дальше. До Гелика ещё есть дорога — полезно заранее понять, какие корзины едут в одном багажнике.
Дополнение к статье
Как это посчитано: данные, устройство корзин и ограничения исследования
Данные. Цены сделок бессрочных контрактов Bybit к USDT. Из общего массива взяты закрытия полных пятиминутных свечей; из них получены неперекрывающиеся изменения за час. В общем ценовом ряду пропусков и дубликатов не обнаружено. Все границы времени — UTC: начало 06.12.2024 00:00, конец 08.10.2026 21:00. Это 16 125 полных часов; в срезе 2026 года — 6 741.
Набор. BTC, ETH, SOL, ZEC, XRP, NEAR, HYPE, ADA, ENA, DOGE, SUI, ONDO, AVAX, UNI, 1000PEPE, AAVE, TAO, LINK, BNB, ARB, LTC, TIA, APT, DOT, INJ, OP. Во всех случаях речь о контрактах USDT. Это заранее выбранные 26 инструментов с доступной общей историей, а не весь крипторынок. Отбор сохранившихся инструментов ограничивает обобщение.
Корзины. Доходность за час — среднее обычных процентных изменений участников при равных начальных долях. Размеры корзин: 1, 2, 3, 5, 10, 15, 20 и 26. Для каждого — 1 000 случайных выборок; одинаковые составы между выборками допустимы. Одни и те же составы использованы на всех временных срезах. Полосы на графике — 10-й и 90-й процентили результатов разных составов.
Точные 19,5% и 4,3%. Эти оценки получены сравнением квадратных корней из средней дисперсии корзин каждого размера. Это отдельная расчётная линия на графике, не средняя и не медианная волатильность. Значения для размеров 1, 5 и 26: 1,0267%, 0,8634% и 0,8265% за час.
Плохие часы. Пороги нижних 5% определены отдельно на каждом временном срезе по всей его истории. Это описание уже случившегося, а не торговый сигнал, доступный заранее. Средняя потеря в худших 5% часов рассчитана с дробным весом граничного наблюдения. Часы могут относиться к одному событию; 807 плохих часов не означают 807 независимых кризисов.
Ограничения базы. Исходные записи включают свечи trade, mark, index, OI и funding; производные свечи к названным 119,1 млн не прибавлялись. У LINK, APT и OP остаются три известные точки пропуска OI, у ENA — расхождение раннего funding с датой листинга. Этот расчёт использует только цены. Свежая сверка цен с API была выборочной; историческая доступность именно текущих версий значений отдельно не доказана.
Границы вывода. Рассчитан часовой ценовой риск. Доходность реальной стратегии, расходы на восстановление весов, funding и оптимальные доли здесь не исследовались. Эти результаты не устанавливают причинность и не гарантируют повторения в будущем.
Расчёт: 20 октября 2026 года. Графики построены по сохранённым данным. Обложка — иллюстрация, созданная с помощью ИИ. Продолжение заметки «Где я беру данные для проверки торговых идей» на G-first.